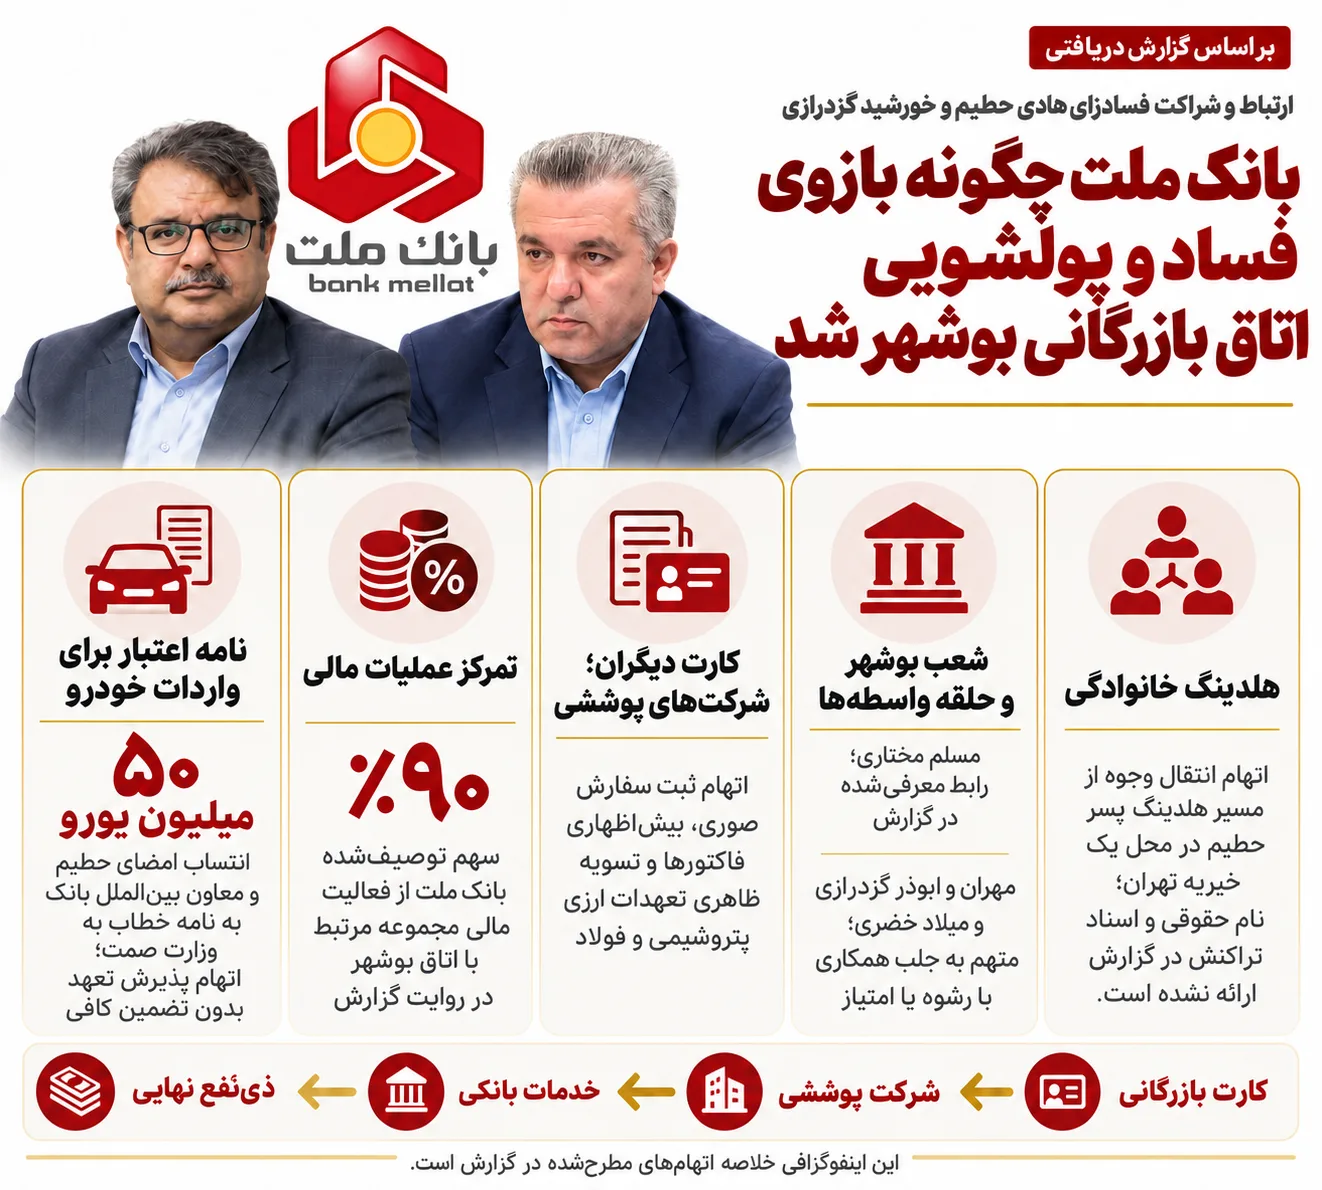

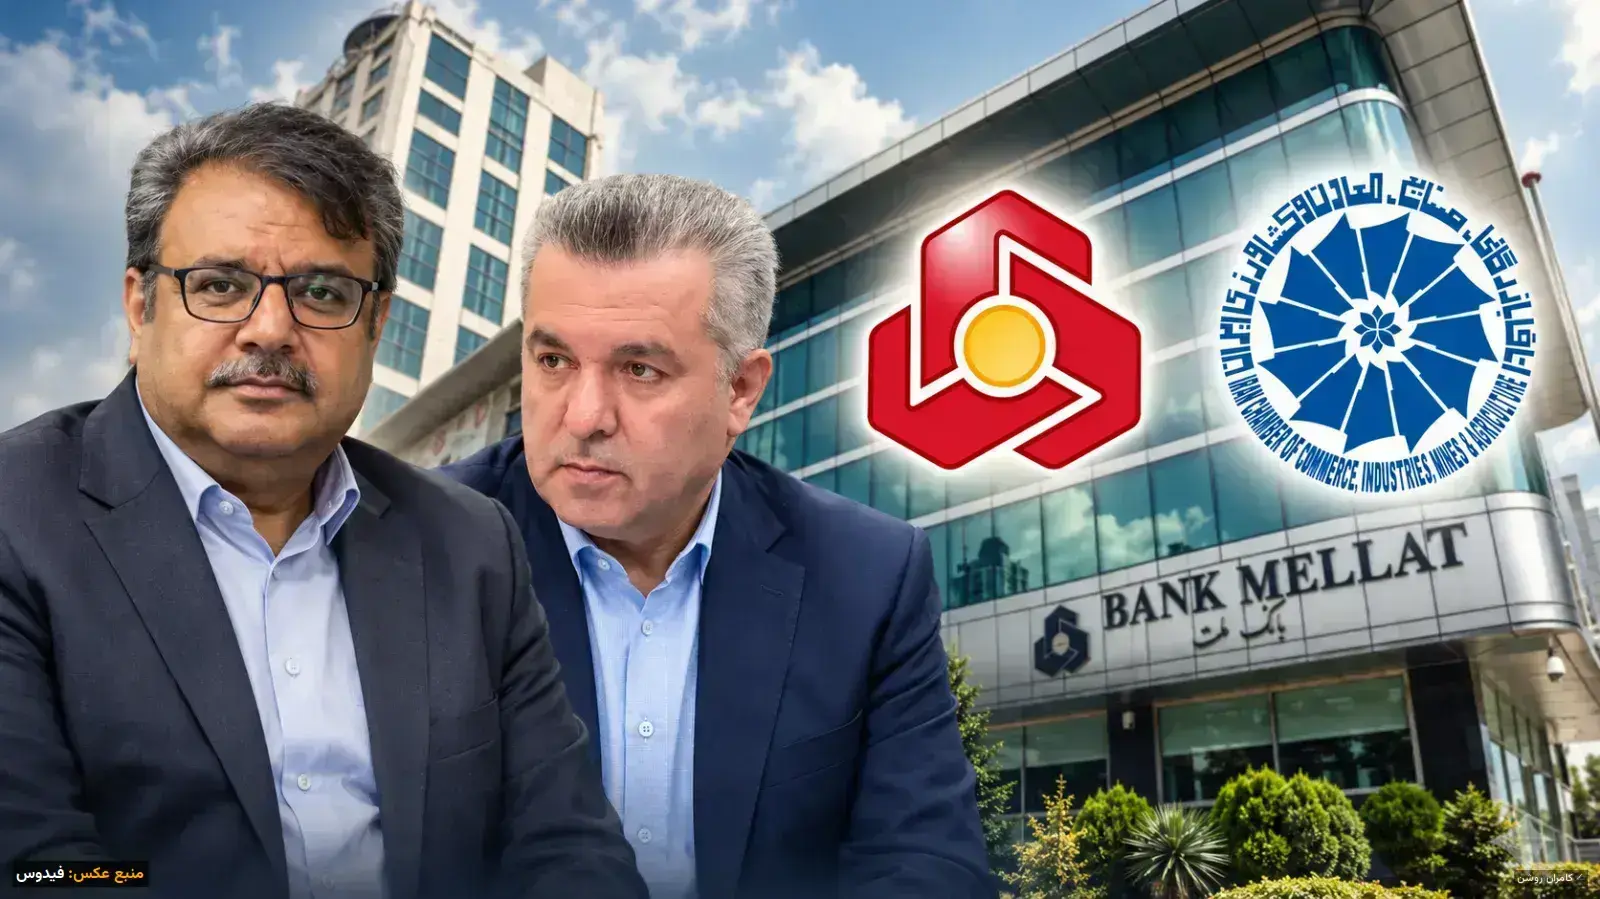
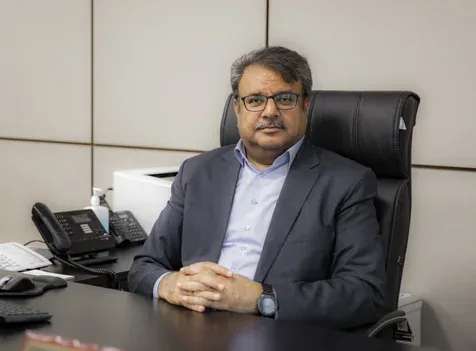
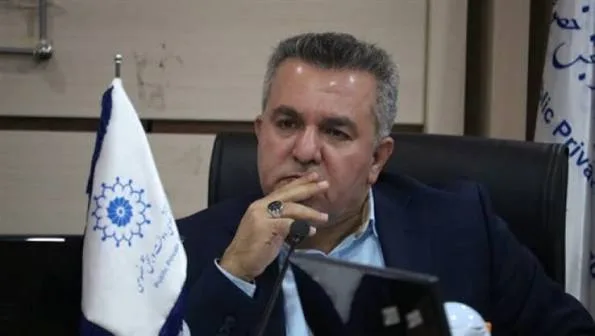
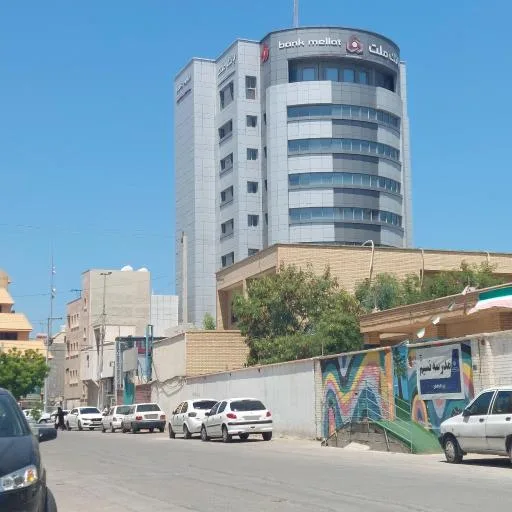
نام هادی حطیم، معاون مدیرعامل بانک ملت، در پرونده مناسبات مالی خورشید گزدرازی، رئیس اتاق بازرگانی بوشهر، در جایگاه یک حامی بانکی، شریک تجاری در فساد و بخشی از بازوی پولشویی این گروه در موضوع رفع تعهدات ارزی مطرح است. مدیری که اتهامهای مربوط به نقش او، از تسهیل گردش وجوه شبکه گزدرازی تا پشتیبانی اعتباری از شرکتهای کاغذی وابسته و پذیرش تعهد برای واردات خودرو امتداد دارد.
محور این پرونده، استفاده از قدرت مدیریتی در یک بانک برای تأمین منافع حلقهای اقتصادی است که فعالیت آن با کارتهای بازرگانی دیگران، شرکتهای پوششی و معاملات ارزی گره خورده است.
تمرکز
عملیات مالی مجموعه گزدرازی در بانک ملت، دخالت در تصمیمهای شعب بوشهر، برخورد
ترجیحی با شرکتهای مرتبط و نامه اعتبار ۵۰ میلیون یورویی، اجزای اصلی اتهام سوءاستفاده از ظرفیت بانک را تشکیل
میدهند. اهمیت پرونده در پیوند این اقدامات است: دسترسی به کارت و شرکت در یک سوی
زنجیره و دسترسی به حساب، اعتبار و تعهد بانکی در سوی دیگر؛ ترکیبی که میتواند
مسئولیت معاملات را بر دوش صاحبان اسمی بگذارد و منفعت را به گردانندگان اصلی
برساند.
رابطهای
قدیمی؛ از بوشهر تا مدیریت مرکزی بانک ملت
حطیم از مدیران باسابقه بانک ملت است. در سال ۱۳۹۶، مدیریت شعب استان اصفهان را بر عهده داشت و در سال ۱۳۹۷، با عنوان مدیر امور ناحیه سه معرفی شده است. نام او در گزارشهای سالهای بعد و اخبار اخیر نیز در میان معاونان مدیرعامل بانک ملت دیده میشود؛ مسیری که از مدیریت استانی و منطقهای به سطوح ارشد بانک رسیده است.
در روایت این پرونده، آشنایی حطیم و گزدرازی به دوره مسئولیت بانکی او در بوشهر بازمیگردد و با ارتقای جایگاه اداری حطیم ادامه پیدا میکند. اتهام محوری، تبدیل این رابطه قدیمی به پشتوانهای برای فعالیت اقتصادی گزدرازی و نزدیکان او در دوره حضور حطیم در مدیریت مرکزی است.
«شراکت قدیمی» این دو نیز در همین چارچوب مطرح شده است. موضوع تنها سرعتبخشیدن به امور یک مشتری نیست؛ اتهام، استفاده از اختیار سازمانی برای ایجاد امتیاز، تسهیل دسترسی به منابع و کنارزدن موانعی است که دیگر متقاضیان باید از آنها عبور کنند. اگر منافع مدیر بانک با منافع مشتری پیوند بخورد، تصمیم اعتباری از استقلال تهی میشود و قدرت سازمانی در خدمت رابطه شخصی قرار میگیرد.
در چنین
مناسباتی، هزینه تصمیم بر عهده بانک میماند، اما منفعت میتواند در حلقه خصوصی
تقسیم شود. همین جدایی میان دریافتکننده منفعت و پذیرنده تعهد، رابطه حطیم و
گزدرازی را به بخش مهمی از پرونده تبدیل کرده است.
کارتهای
بازرگانی دیگران؛ منفعت برای شبکه، مسئولیت برای صاحبان اسمی
شبکه اقتصادی پیرامون اتاق بازرگانی بوشهر به استفاده از کارتهای بازرگانی دیگران و ایجاد شرکتهایی متهم است که صاحبان اسمی آنها، گردانندگان واقعی معاملات نیستند. سرمایه و تصمیمگیری در اختیار حلقه اصلی قرار میگیرد، اما صادرات، واردات و تبعات مالیاتی و ارزی به نام اشخاص دیگری ثبت میشود.
در بخش ارزی، اتهامها متوجه استفاده از این شرکتها برای پوشش معاملات صادراتی پتروشیمی و فولاد است: ثبت سفارش صوری، ارائه فاکتور با ارزش غیرواقعی و استفاده از اسناد کالا برای نمایش مصرف ارز صادراتی. حاصل چنین سازوکاری، فاصلهانداختن میان صاحب واقعی معامله و شخصی است که نام او در مدارک رسمی دیده میشود.
نقش منتسب به بانک ملت، تأمین بستر مالی این زنجیره است؛ حسابهایی برای دریافت منابع، انتقال وجه میان اشخاص و شرکتها و تأییدیههایی که به فعالیت تجاری اعتبار میدهند. حمایت مدیریتی منتسب به حطیم نیز در همین نقطه معنا پیدا میکند: فراهمکردن امکان فعالیت برای مجموعهای که بدون همکاری شعب و واحدهای بانکی، زنجیره مالی آن کامل نمیشود. در اطلاعات اولیه پرونده، سهم بانک ملت از فعالیتهای مالی مجموعه مرتبط با اتاق بوشهر حدود ۹۰ درصد توصیف شده و نگهداری تمام منابع اتاق در این بانک نیز مطرح است. تمرکز منابع، به مدیریت بانک قدرت و مسئولیت بیشتری میدهد؛ بهویژه هنگامی که پای اعتبار صوری، ضمانتهای بدون پشتوانه و تسهیلات شرکتهای کاغذی در میان باشد.
اتهام
اعمال نفوذ حطیم، دقیقاً به استفاده از این تمرکز برای تأمین منافع شبکه گزدرازی
مربوط است: برخوردارکردن مدیران و شرکتهای مرتبط از اعتبار برای دریافت منابع ارزی،
پذیرش ضمانتهای فاقد پشتوانه کافی و واگذاری تسهیلات به مجموعههایی که توان مالی
آنها با حجم فعالیتشان تناسب ندارد.
شعب
بوشهر؛ اتهام رشوه و فشار بر مدیران مخالف
مهران گزدرازی، ابوذر گزدرازی و میلاد خضری، از افراد مورد اعتماد دفتر خورشید گزدرازی، در بخش اجرایی پرونده نام برده شدهاند. اتهام آنان، جلب همکاری کارکنان بانکها و دستگاههای اداری از طریق پرداخت رشوه یا اعطای امتیاز است؛ روشی که میتواند کنترل اداری را از درون بیاثر کند.
مسلم مختاری، مسئول بانک ملت بوشهر، نیز بهعنوان رابط میان حطیم در مدیریت مرکزی و شبکه خورشید گزدرازی مطرح شده است. همکاری مدیریت محلی با این حلقه و انتقال رؤسای شعب مخالف درخواستهای آن، از دیگر اتهامهای پرونده است. نام شعب، مشخصات مدیران منتقلشده و احکام مرتبط، در مدارک فعلی ارائه نشده است.
انتقال مدیر به دلیل مقاومت در برابر درخواست خارج از ضابطه، معنایی فراتر از یک جابهجایی اداری دارد: به دیگر کارکنان پیام میدهد که هزینه مخالفت را باید شخصاً بپردازند. در چنین فضایی، ارزیابی اعتبار مشتری جای خود را به محاسبه قدرت ارتباطات او میدهد و امضای مسئول شعبه، زیر فشار سلسلهمراتب قرار میگیرد.
نقش
منتسب به حطیم در این بخش، استفاده از جایگاه معاون مدیرعامل برای پشتیبانی از همین
زنجیره است. دستورها، مکاتبات و مسیر تصمیمگیری، تعیینکننده مسئولیت هر مقاماند؛
زیرا نفوذ در بانک از طریق تصمیمهای مشخص اعمال میشود، از تأیید یک درخواست تا
تغییر مسئول یک شعبه.
اعتبار
۵۰ میلیون یورویی؛
تعهد بانک برای منفعت چه کسانی؟
صدور نامهای درباره برخورداری مجموعه مرتبط با گزدرازی از اعتبار ۵۰ میلیون یورویی، مشخصترین اتهام مالی این پرونده است. امضای حطیم و معاون بینالملل بانک ملت به نامهای خطاب به وزارت صمت نسبت داده شده که موضوع آن، پذیرش تعهد بانکی در ارتباط با فعالیت واردات خودرو مجموعه گزدرازی است.
این مکاتبه در صورت انطباق با شرح ارائهشده، رابطه را از سطح همراهی اداری به پذیرش مسئولیت مالی برای بانک میبرد. بانک با اعتبار سازمانی خود پشت مجموعهای میایستد و پیامد تعهد را میپذیرد؛ درحالیکه منفعت تجاری واردات نصیب مشتری میشود.
ماهیت سند در این میان تعیینکننده است. تأیید موجودی، اعلام توان مالی و صدور ضمانتنامه، تعهد یکسانی ایجاد نمیکنند. در محور مالی پرونده، پراکندگی منابع گزدرازی میان حسابهای صوری و حسابهای اعضای خانواده، در برابر تأیید اعتبار ۵۰ میلیون یورویی قرار گرفته است. اتهام، تأیید ظرفیتی مالی است که پشتوانه واقعی و قابلیت دسترسی به آن محل اختلاف است.
همچنین این روایت مطرح شده که وزارت صمت، به دلیل تردید نسبت به توان مالی مجموعه، تضمین مستقیم بانک ملت را مطالبه کرده است. در این صورت، مسئولیت پذیرش تعهد متوجه مقامهایی است که با امضای خود اعتبار بانک را وارد معامله کردهاند. وثایق دریافتی، مصوبه اعتباری و حدود اختیار امضاکنندگان، مبنای تعیین این مسئولیت خواهند بود.
به
گفته منابع مطلع، تعهد بدون ضمانت کافی پذیرفته شده و حساسیت بخش حراست بانک ملت
را نیز برانگیخته است. این بخش، اتهام پرونده را سنگینتر میکند: پذیرش ریسک برای
بانک، در شرایطی که پشتوانه مشتری و کفایت تضمینهای او زیر سؤال بوده است.
هلدینگ
خانوادگی؛ امتداد اتهام از جایگاه اداری به منافع شخصی
تأسیس هلدینگ توسط پسر جوان حطیم و فعالیت آن در محل یک خیریه در تهران، محور دیگری از پرونده است. اتهام مطرحشده درباره این مجموعه، استفاده برای پولشویی و جابهجایی وجوه میان حطیم و گزدرازی است؛ همچنین ارتباط آن با معاملات شرکتهای صوری و کارتهای بازرگانی صادرشده به نام اشخاص مختلف از مسیر مدیریت اتاق بوشهر مطرح شده است.
نام حقوقی هلدینگ، مشخصات خیریه و اسناد تراکنشهای آن در مدارک فعلی درج نشده است. بااینحال، مضمون اتهام روشن است: استفاده از یک مجموعه خانوادگی برای انتقال منافع حاصل از رابطهای که یک سوی آن قدرت مدیریتی در بانک و سوی دیگر آن شبکه تجاری گزدرازی قرار دارد.
در
صورت احراز این اتصال مالی، پرونده از حمایت ترجیحی از مشتری فراتر میرود و به
منفعت شخصی مدیر بانکی میرسد. از همین رو، گردش وجوه این مجموعه، ارتباط آن با
شرکتهای طرف معامله و هویت دریافتکنندگان نهایی پول، اهمیت مستقیم دارد.
رفع
تعهد ارزی پتروشیمیها و فولادیها؛ اتصال شرکتهای پوششی به خدمات بانکی
بخش دیگر پرونده، همکاری منتسب به اتاق بازرگانی بوشهر با شرکتهای پتروشیمی و فولادی در رفع تعهدات ارز صادراتی است. در سازوکار مورد اتهام، حلقه پیرامون خورشید گزدرازی، این شرکتها را به شبکهای از کارتهای بازرگانی، شرکتهای پوششی و خدمات بانکی متصل میکند. ارتباطات گزدرازی و نفوذ منتسب به او در اتاقهای مشترک با کویت و قطر نیز در فراهمکردن امکان فاکتورسازی و جعل اسناد صادرات و واردات مطرح شده است.
شرکتها به نام اشخاص فاقد توان مالی و سابقه تجاری ثبت میشوند، اما سرمایه و هدایت معاملات در اختیار شبکه خانوادگی گزدرازی باقی میماند. در مرحله بعد، صادرات به نام این اشخاص، ثبت سفارشهای صوری و بیشاظهاری ارزش کالا در فاکتورها، پوششی برای نمایش مصرف ارز صادراتی فراهم میکند با هدف تسویه ظاهری تعهد، بدون بازگشت واقعی ارز از مسیر اعلامشده. نقش منتسب به حطیم و بانک ملت، پشتیبانی مالی از این عملیات است: گردش وجوه میان حسابهای مرتبط، تسهیل خدمات شرکتهای واسطه و فراهمکردن اعتبار مورد استفاده شبکه. در این اتهام، کارت بازرگانی هویت ظاهری معامله را تأمین میکند، شرکت پوششی فاصله میان گرداننده و معامله را افزایش میدهد و خدمات بانکی، جابهجایی منابع را ممکن میسازد.
نامه ۵۰ میلیون یورویی، ضمانتها و تسهیلات، تصمیمهای شعب بوشهر و گردش مالی شرکتهای واسطه، اجزای جداافتاده نیستند؛ در این پرونده، همگی به اتهام استفاده از اعتبار و امکانات بانک ملت برای منافع شبکه گزدرازی بازمیگردند. مسئولیت حطیم نیز با امضاها و تصمیمهایی سنجیده میشود که اعتبار بانک را در اختیار این مجموعه قرار دادهاند؛ تصمیمهایی که منفعت، هزینه و ریسک آنها باید در حساب اشخاص و نهادهای مربوط روشن شود.
این
زنجیره، مسئولیت اتاق و بانک را به یکدیگر متصل میکند. اگر اسناد تجاری برای
پوشاندن معامله واقعی تنظیم شده باشند، تطبیق آنها با گردش حسابها میتواند
تفاوت میان مبلغ ثبتشده، کالای واقعی و دریافتکننده نهایی پول را آشکار کند. همین
اتصال، محور اتهام پولشویی و پوشاندن هویت ذینفعان در پرونده است.