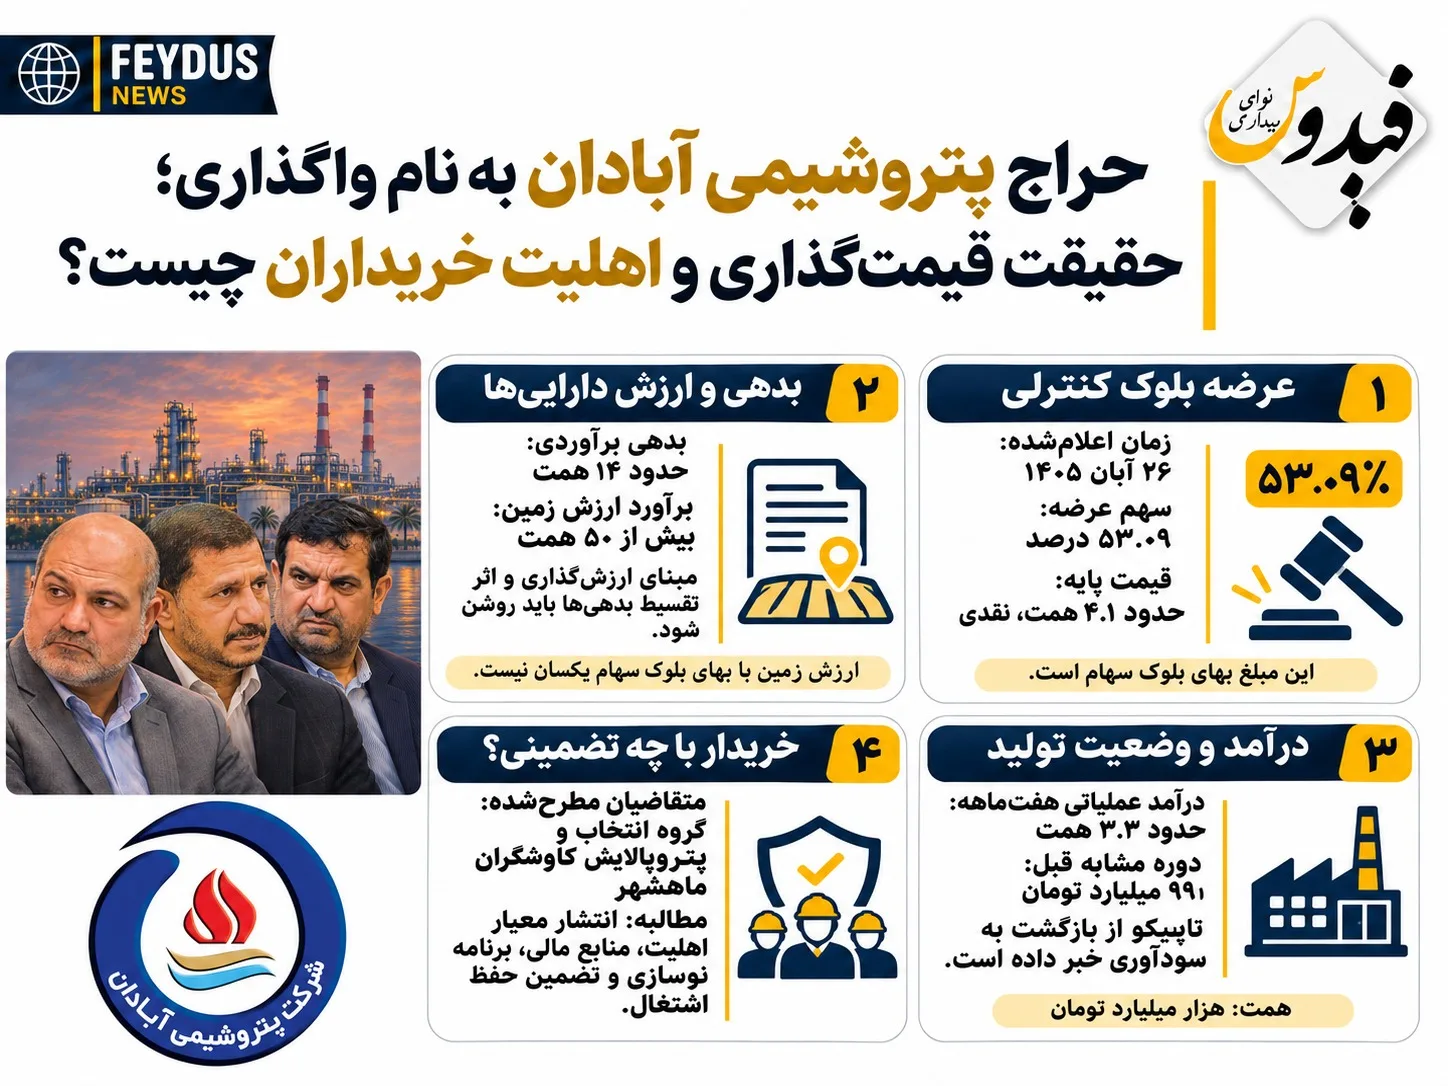

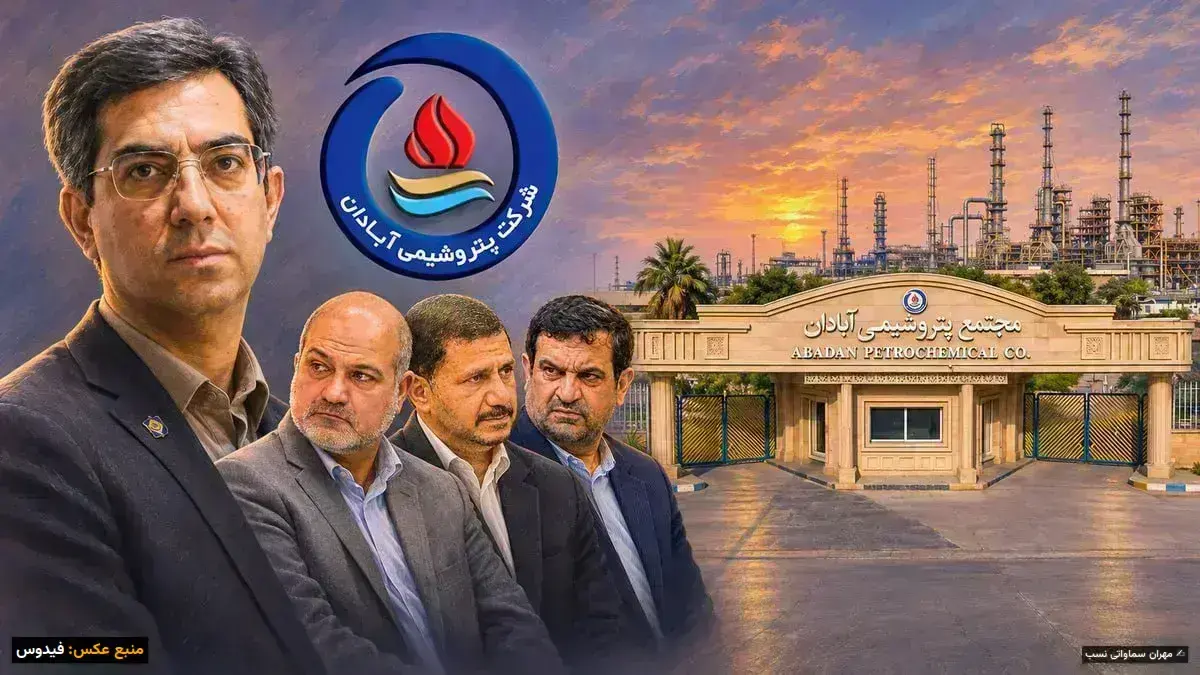
تاپیکو اعلام کرده است که در تاریخ ۲۶ آبان ۱۴۰۵، بلوک ۵۳.۰۹ درصدی سهام پتروشیمی آبادان را با قیمت پایهای حدود ۴.۱ هزار میلیارد تومان در فرابورس عرضه خواهد کرد. این معامله به خریدار کنترل یکی از قدیمیترین مجتمعهای پتروشیمی ایران و از تولیدکنندگان پیویسی کشور را منتقل خواهد کرد.
عرضه این سهام در شرایطی برنامهریزی شده که تاپیکو از بازگشت شرکت به سودآوری خبر داده و درآمد عملیاتی هفتماهه آن تا پایان مهر را حدود ۳.۳ همت اعلام کرده است. این در حالی است که درآمد شرکت در دوره مشابه سال قبل تنها ۹۹ میلیارد تومان بود.
تاکنون نام دو مجموعه، گروه انتخاب و پتروپالایش کاوشگران ماهشهر، بهعنوان متقاضی خرید مطرح شده است. کارشناسان بدهی شرکت را حدود ۱۴ همت و ارزش زمین مجتمع در منطقه آزاد اروند را بیش از ۵۰ همت برآورد میکنند.
ارزیابی ارزش زمین و داراییها
در آستانه عرضه، تاپیکو باید روشن کند که قیمت پایه بر چه مبنایی تعیین شده است و توافق برای تقسیط بخشی از بدهیها چه اثری بر ارزش سهام گذاشته است. همچنین باید مشخص شود که چه سازوکاری برای ارزیابی توان خریدار در اداره مجتمع و حفظ اشتغال وجود دارد.
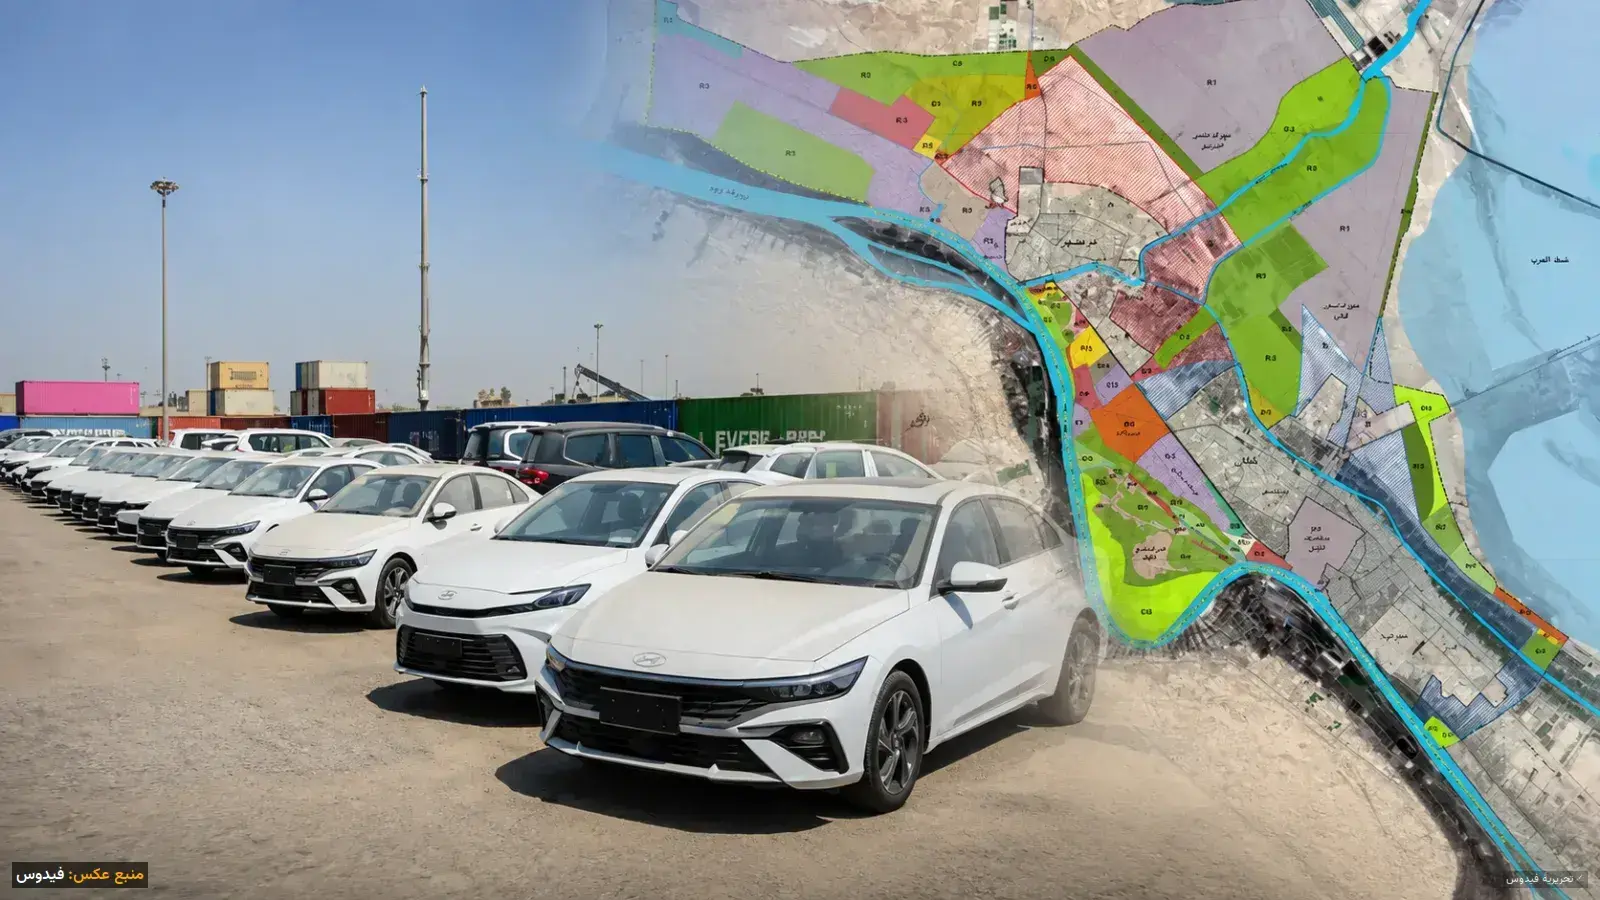
موقعیت پتروشیمی آبادان در منطقه آزاد اروند، وسعت زمین، شمار سولهها و ظرفیت توسعه در محل، بخش مهمی از جذابیت این مجتمع برای سرمایهگذاران است. پتروشیمی آبادان دو شرکت وابسته مهم دارد و سهامدار عمده یکی از قدیمیترین شرکتهای لولهسازی ایران است. تاپیکو باید نام این شرکتها، درصد مالکیت، وضعیت مالی و سهم آنها در ارزشگذاری را اعلام کند.
برای خریدار صنعتی، سهام شرکت لولهسازی در کنار تولید پیویسی میتواند بخشی از منطق خرید باشد. اما برای متقاضیای که بیش از همه به زمین و سولهها توجه دارد، جذابیت معامله ممکن است در داراییهای ملکی مجتمع باشد. این موضوع خطر ورود شرکت انتخاب به مالکیت فردی دلال مانند دیانی را جدی میکند؛ شرکتی که به نظر میرسد به جای توسعه و ارتقای پتروشیمی آبادان، آن را محلی مناسب برای گسترش شبکه دلالی و واردات قاچاق خود میداند.
چالشهای بدهی و سودآوری
پتروشیمی آبادان تا حدود پنج ماه پیش برای پرداخت حقوق کارکنان با مشکل روبهرو بود، اما در چهار ماه اخیر توانسته است حقوق را بپردازد، هزینههای جاری را پوشش دهد و به سود محدودی برسد. طبق اطلاعات منابع مطلع، حدود هشت همت از بدهی ۱۴ همتی شرکت به تأمینکنندگان آب، برق و گاز و سایر دستگاهها مربوط است و ستاد تسهیل خوزستان برای تقسیط آن اقدام کرده است. حدود شش همت نیز به سایر بدهیها مربوط میشود.
قیمت پایه ۴.۱ همتی، بهای بلوک سهام است و بدهیهای شرکت باید جداگانه بررسی شود. تاپیکو باید جدول بدهیها، سررسید اقساط و اثر تقسیط بر جریان نقدی را منتشر کند تا متقاضیان بتوانند هزینه اداره و توسعه مجتمع را پیش از ارائه پیشنهاد برآورد کنند.
نام گروه انتخاب به مدیریت دیانی و پتروپالایش کاوشگران ماهشهر، که از محسن منصوری در ارتباط با آن نام میبرند، بهعنوان متقاضی مطرح شده است. گروه انتخاب باید درباره سابقه اداره مجتمع پتروشیمی و برنامهاش برای خطوط تولید، زمین و سولهها توضیح دهد. درباره کاوشگران ماهشهر نیز پرسش مشخص است، این مجموعه با کدام تیم عملیاتی، چه سابقهای و از محل چه منابعی میخواهد تولید را ادامه دهد و هزینه نوسازی مجتمع را بپردازد؟
منابع مطلع تضمین ورود به رقابت را حدود ۱۰ درصد قیمت پایه، معادل نزدیک به ۴۰۰ میلیارد تومان، عنوان میکنند. طبق اعلام تاپیکو، عرضه نقدی است. متقاضی میتواند برای پرداخت بهای معامله به تأمین مالی بانکی متکی باشد، اما منابع مورد نیاز برای سرمایه در گردش، تعمیرات و توسعه باید جداگانه روشن شود.
برنده با خرید همین بلوک اکثریت سهام را در اختیار میگیرد و میتواند با خرید سهام بیشتر از بازار، سهم خود را به بالای ۶۰ درصد برساند. انتقال چنین اختیاری بدون ارزیابی علنی برنامه صنعتی خریدار، کارکنان و سهامداران خرد را در برابر پیامدهای تصمیمهای او آسیبپذیر میکند.
در همین حال هلدینگ خلیج فارس و هلدینگ اهداف برای خرید بلوک پیشقدم نشدهاند. محمد شریعتمداری و مدیران هلدینگ اهداف باید توضیح دهند چرا رغبتی برای خرید این مجتمع که از منظر تکمیل زنجیره پیویسی برای آنها مورد نیاز است نداشتهاند.
تاپیکو فروش را بخشی از اصلاح سبد سرمایهگذاری خود میداند. ارزش همین دارایی برای مجموعهای که بتواند تولید آن را به زنجیره خود متصل کند و سرمایه توسعه را فراهم آورد، میتواند متفاوت باشد.
نمایندگان آبادان و خوزستان باید پیش از عرضه به مردم بگویند برای جلوگیری از واگذاری پرتبعات این مجتمع چه کردهاند. کدام نماینده از تاپیکو گزارش ارزشگذاری خواسته است؟ چه کسی انتشار معیارهای احراز اهلیت خریدار را پیگیری کرده یا خواستار تعویق عرضه تا روشن شدن این موارد شده است؟ اگر اقدامی انجام دادهاند، مکاتبات و نتیجه پیگیری را منتشر کنند.
آنچه سکوت نمایندگان آبادان در برابر این نحوه مشکوک واگذاری را معنادار کرده است، احتمال ارتباط این افراد با خریداران احتمالی است که در ازای دریافت سهم مختار سعدون زاده و مولوی حاضر شدند آینده اقتصادی شهر را قربانی منافع فردی خود سازند.
واگذاری به بخش خصوصی توانمند میتواند پتروشیمی آبادان را از دوره زیاندهی عبور دهد و زمینه توسعه آن را فراهم کند. محل اعتراض، عرضه بلوک کنترلی پیش از انتشار اطلاعاتی است که سرمایهگذار برای قیمتگذاری و مردم آبادان برای ارزیابی آینده مجتمع به آن نیاز دارند. همچنین تا زمانی که خریدار مجموعه اثبات نکند ظرفیت رشد و توسعه و بازسازی این شرکت بزرگ را دارد، هرگونه واگذاری خروجی آن جز نابودی این مجموعه و افزایش بیکاری کارگران آن نخواهد بود.
تاپیکو باید گزارش کارشناسی، جدول بدهیها و معرفی روشن و تصویری ظرفیتهای صنعتی و ملکی را منتشر کند و به متقاضیان فرصت بررسی بدهد. اگر پس از آن رقابت مؤثری شکل نگرفت، عرضه باید تجدید شود. فروش بلوک زمانی به سود شرکت و شهر خواهد بود که قیمت در رقابتی واقعی تعیین شود و خریدار پیش از تحویل کنترل، توان خود را برای تأمین سرمایه، ادامه تولید و حفظ اشتغال نشان دهد.