شناسایی ۴۶ معدن فاقد پرونده مالیاتی و وصول بیش از شش هزار میلیارد تومان از معدنداران متخلف در کرمان، عدم واکنش دادستان استان و دستگاه نظارتی و امنیتی، پرسشهایی جدی درباره فساد سازمانیافته، نقش نهادهای اجرایی و ارتباط بهرهبرداران معادن با ساختارهای قدرت سیاسی ایجاد کرده است.
افشای فعالیت دهها معدن فاقد پرونده مالیاتی در استان کرمان، یکی از مهمترین مناطق معدنی ایران، بار دیگر ابعاد ضعف نظارت و احتمال وجود شبکههای سازمانیافته فرار مالیاتی در بخش استخراج و بهرهبرداری از منابع طبیعی جمهوری اسلامی را آشکار کرده است.
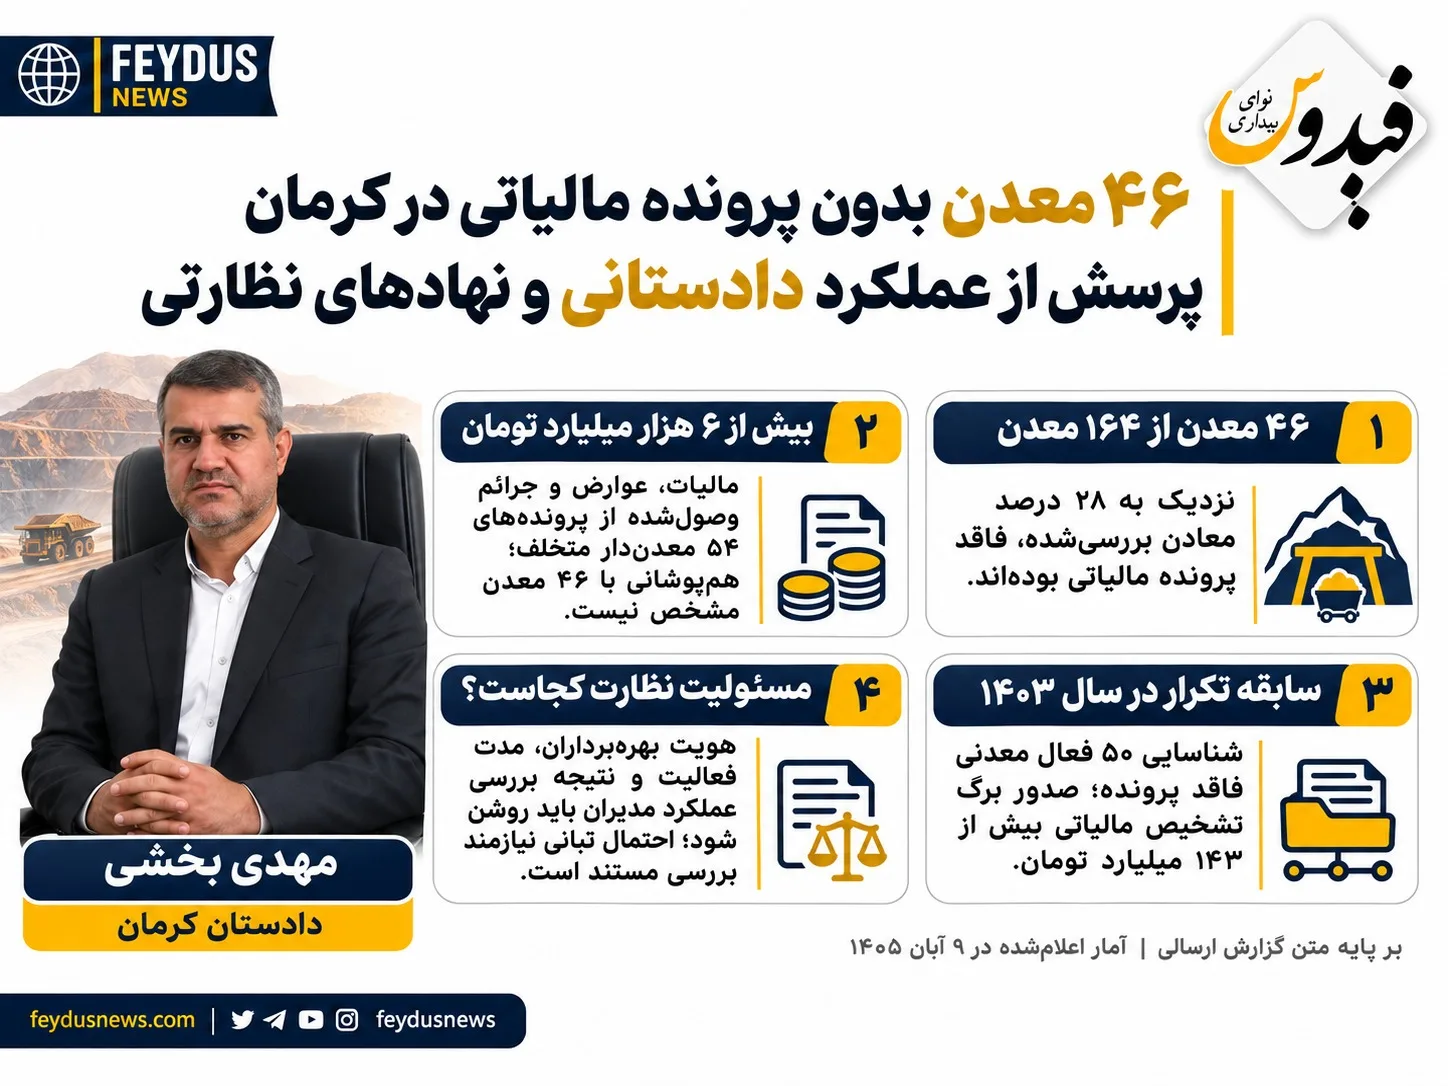
حمید زینلپور، مدیرکل امور مالیاتی استان کرمان، نهم آبان ۱۴۰۵ اعلام کرد بررسی اطلاعات ۱۶۴ معدن از سال ۱۴۰۳ به شناسایی ۴۶ معدن فاقد پرونده مالیاتی منجر شده است. به گفته او، بیش از شش هزار میلیارد تومان مالیات، عوارض و جرائم از پروندههای ۵۴ معدندار متخلف وصول شده است.
این آمار نشان میدهد نزدیک به ۲۸ درصد معادن بررسیشده فاقد پرونده مالیاتی مستقل بودهاند؛ نسبتی قابلتوجه که پرسش درباره عملکرد اداره کل صنعت، معدن و تجارت کرمان، سازمان امور مالیاتی و دیگر نهادهای مسئول نظارت بر فعالیتهای معدنی را جدیتر میکند.
بااینحال، مقامهای جمهوری اسلامی تاکنون نام بهرهبرداران این معادن، مدت فعالیت آنها، میزان استخراج و ارزش مواد معدنی فروختهشده را اعلام نکردهاند. همچنین مشخص نیست چه تعداد از این ۴۶ معدن در پروندههای ۵۴ معدندار متخلف قرار دارند.
فعالیت معادن بدون پرونده مالیاتی؛ نهادهای نظارتی کجا بودند؟
فعالیت یک معدن، برخلاف بسیاری از فعالیتهای اقتصادی کوچک، نیازمند مجوزهای مشخص، تجهیزات سنگین، نیروی انسانی، حملونقل و ثبت اطلاعات مربوط به استخراج و فروش است.
ازاینرو، شناسایی دهها معدن فاقد پرونده مالیاتی، این پرسش را مطرح میکند که چگونه فعالیت چنین مجموعههایی در نظام اداری و نظارتی استان ثبت شده، اما وضعیت مالیاتی آنها روشن نبوده است.
وزارت صنعت، معدن و تجارت مسئول صدور و نظارت بر پروانههای بهرهبرداری است و سازمان امور مالیاتی وظیفه شناسایی درآمدهای مشمول مالیات را بر عهده دارد.
وجود اطلاعات فعالیت معدنی در یک دستگاه و فقدان پرونده مالیاتی مستقل در دستگاه دیگر، میتواند نشانه نارسایی جدی در تبادل اطلاعات و نظارت باشد.
اما گستردگی و تکرار موارد کشفشده، احتمال وجود مناسبات سازمانیافته برای پنهانماندن درآمدهای معدنی را نیز مطرح میکند؛ احتمالی که بررسی آن مستلزم انتشار اسناد و شناسایی افراد مسئول است.
پروندههای تکراری؛ تخلف اتفاقی یا شبکهای سازمانیافته؟
این نخستین بار نیست که مقامهای مالیاتی کرمان از کشف فعالیتهای معدنی فاقد پرونده خبر میدهند.
زینلپور در اسفند ۱۴۰۳ نیز از شناسایی ۵۰ فعال معدنی فاقد پرونده مالیاتی خبر داده بود. بررسی اطلاعات استخراج، عیار مواد معدنی و فروش در سالهای ۱۳۹۸ تا ۱۴۰۱ به صدور برگ تشخیص مالیاتی به ارزش بیش از ۱۴۳ میلیارد تومان منجر شده بود.
اکنون، نزدیک به دو سال بعد، پرونده ۴۶ معدن دیگر مطرح شده، بیآنکه مشخص باشد این موارد با تخلفات پیشین ارتباط دارند یا مربوط به بهرهبرداران جدید هستند.
در اردیبهشت ۱۴۰۵ نیز محمدرضا احمدی، از مقامهای سازمان امور مالیاتی، از مطالبه ۲۵۳ میلیارد تومان مالیات و جرائم از یک شرکت تولیدکننده آلیاژهای سرب، روی و مس در کرمان خبر داد.
به گفته او، این پرونده به دلیل موارد مشکوک به جرم مالیاتی به مراجع قضایی ارجاع شد.
تکرار چنین پروندههایی در بخش معدن و صنایع وابسته، این احتمال را تقویت میکند که مسئله فراتر از تخلفات پراکنده چند بهرهبردار باشد و ضعف نظارت، زمینه فعالیت شبکههای فرار مالیاتی را فراهم کرده باشد.
بااینحال، اثبات فساد سازمانیافته و مشارکت احتمالی مأموران دولتی به تحقیقات مستقل و مستندات قضایی نیاز دارد.
چه کسانی از درآمدهای پنهان معادن سود میبرند؟
یکی از مهمترین ابهامهای پرونده، هویت مالکان و بهرهبرداران واقعی معادن است. کرمان میزبان مجموعههای بزرگ استخراج مس، سنگآهن و دیگر مواد معدنی است. شرکت ملی صنایع مس ایران، گلگهر و گهرزمین از بازیگران شناختهشده این بخش هستند، اما هیچ سند منتشرشدهای این شرکتها را به پرونده ۴۶ معدن فاقد پرونده مالیاتی مرتبط نمیکند.
در نبود اطلاعات رسمی، نمیتوان مشخص کرد بهرهبرداران متخلف چه اشخاصی هستند، چه ارتباطاتی با مدیران دولتی دارند و آیا از حمایت افراد بانفوذ برخوردار بودهاند.
این ابهام، ضرورت انتشار فهرست معادن، شماره پروانههای بهرهبرداری، هویت دارندگان مجوز و نتایج رسیدگی مالیاتی را دوچندان میکند.
مسئله تنها محرومشدن دولت از درآمد مالیاتی نیست. فرار مالیاتی میتواند رقابت را به زیان فعالان اقتصادی قانونمند تغییر دهد؛ درحالیکه کارگران، حقوقبگیران و کسبوکارهای کوچک موظف به پرداخت مالیات هستند.
سکوت درباره مسئولیت مدیران
بر اساس ماده ۲۷۴ قانون مالیاتهای مستقیم، کتمان عمدی درآمد و اختفای فعالیت اقتصادی در شرایط مشخص میتواند جرم مالیاتی محسوب شود. با وجود اعلام وصول هزاران میلیارد تومان از معدنداران متخلف، هنوز اطلاعات روشنی درباره مسئولیت احتمالی مدیران دستگاههای صادرکننده مجوز و نهادهای نظارتی منتشر نشده است.
آیا اطلاعات فعالیت این معادن در اختیار اداره صمت استان بوده است؟ آیا سازمان امور مالیاتی پیشتر از فعالیت آنها اطلاع داشته؟ چه کسانی مسئول تطبیق اطلاعات استخراج، فروش و اظهارنامههای مالیاتی بودهاند؟
پاسخ به این پرسشها میتواند مشخص کند پرونده کرمان صرفاً نتیجه ضعف اداری و نبود هماهنگی میان دستگاههاست یا پای تبانی و فساد سازمانیافته نیز در میان است.
تا زمانی که هویت بهرهبرداران و عملکرد مسئولان نظارتی روشن نشود، پرونده ۴۶ معدن بدون پرونده مالیاتی، بیش از آنکه نشانه موفقیت در مقابله با فساد باشد، پرسشی جدی درباره نحوه اداره و نظارت بر ثروتهای معدنی ایران باقی خواهد ماند.